En haveforening stod til at få fastsat en grundværdi på 33.781.000 kr., fordi ejendommen var kategoriseret som “ejerbolig med sommerhuse på fremmed grund”.
Efter klage fra ØENS Advokatfirma anerkendte Vurderingsstyrelsen imidlertid, at ejendommen var vurderet på et forkert grundlag, og ophævede vurderingen i sin helhed.
I den konkrete sag var ejendommen vurderet som en grund med sommerhuse på fremmed grund. Det førte til en grundværdi på 33.781.000 kr., selv om ejendommen tidligere havde haft en grundværdi på 435.000 kr. Efter en gennemgang af ejendommens historik, vedtægter, deklarationer og servitutter klagede ØENS på vegne af foreningen. Vurderingsstyrelsen nåede herefter frem til, at ejendommen skulle anses som et kolonihaveområde og derfor ikke skulle have været vurderet som en ejerbolig pr. 1. januar 2020.
Sagen viser bl.a., at en ejendomsvurdering ikke altid kan vurderes alene ud fra BBR-oplysninger og kommuneplanrammer. For haveforeninger, andelsforeninger og andre foreningsejede ejendomme kan vedtægter, servitutter, deklarationer og den faktiske rådighed over ejendommen være afgørende.
Sagen kort fortalt
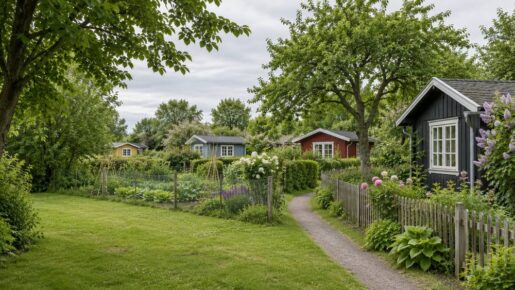
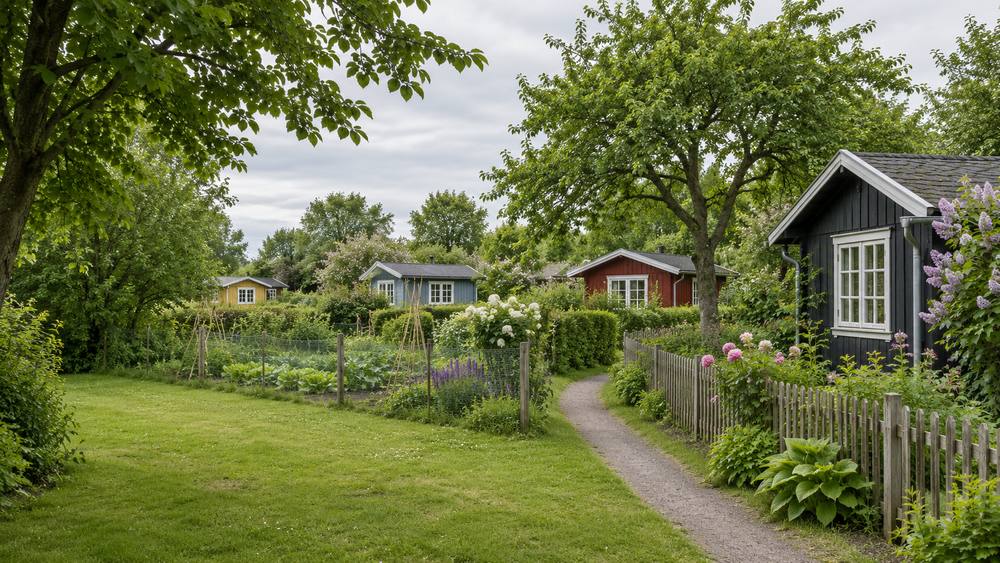
Haveforeningen ejer en samlet ejendom med 32 havelodder, fællesarealer og parkeringsareal. Medlemmerne har brugs- og besiddelsesret til hver deres have, men ejer ikke selvstændige grunde.
Ejendommen er underlagt flere tinglyste deklarationer og servitutter. Havelodderne må blandt andet ikke matrikuleres særskilt. Udlejning er ikke tilladt. Beboerne skal have fast bopæl et andet sted, og der gælder konkrete begrænsninger for bebyggelsens størrelse, anvendelse og karakter. I de ældre deklarationer fremgik det direkte, at arealet kun måtte anvendes til kolonihaver. Ejendommen var desuden tidligere blevet behandlet som et kolonihaveområde ved den offentlige vurdering.
Ved 2020-vurderingen blev ejendommen imidlertid kategoriseret som ejerbolig, nærmere bestemt som en grund med sommerhuse eller fritidshuse på fremmed grund. Det førte til en grundværdi på 33.781.000 kr.
BBR-oplysninger kan være misvisende
BBR-oplysninger og plandata er relevante ved ejendomsvurderingen. Men de skal ses i sammenhæng med ejendommens samlede karakter. På vegne af haveforeningen gennemgik ØENS Advokatfirma blandt andet:
- tinglyste deklarationer og servitutter
- vedtægterne og foreningens ejerstruktur
- medlemmernes rådighedsbegrænsninger
- tidligere vurderinger af ejendommen
- BBR-oplysninger og kommuneplanrammer
- kommunens oplysninger om områdets anvendelse
Foreningen kunne blandt andet dokumentere, at ejendommen tidligere var blevet behandlet som et kolonihaveområde. I 2011 ændrede SKAT grundværdien fra 2.900.000 kr. til 435.000 kr. med henvisning til, at området var udlagt til kolonihaver. Det afgørende var bl.a. de tinglyste deklarationer på ejendommen, der foreskrev, at arealet kun måtte anvendes til kolonihaver, at de enkelte haver ikke kunne udstykkes, og at der gjaldt begrænsninger for både beboelse, udlejning og erhverv.
Det var derfor ikke nok alene at se på, hvordan de enkelte bygninger var registreret i BBR.
Klagen handlede om den rigtige kategori
Når en ejendomsvurdering virker usædvanligt høj, er det naturligt først at se på selve beløbet. I denne sag var det grundlæggende spørgsmål imidlertid ikke alene, om grundværdien var for høj. Spørgsmålet var, om ejendommen overhovedet var placeret i den rigtige vurderingskategori. Vi gjorde gældende, at ejendommen ikke kunne sidestilles med en almindelig grund under sommerhuse på fremmed grund. Ejendommen skulle i stedet behandles som et kolonihaveområde, subsidiært som en anden foreningsejet ejendom uden for ejerboligbegrebet.
Kategoriseringen har stor betydning. Den styrer blandt andet, hvilken vurderingsmetode der anvendes, hvilke referenceejendomme der kan indgå i beregningen, og hvilket vurderingsspor ejendommen følger.
Vurderingsstyrelsen ændrede vurderingen
Efter klagen genoptog Vurderingsstyrelsen sagen. Styrelsen lagde herefter vægt på de tinglyste deklarationer, foreningens vedtægter og de konkrete rådighedsbegrænsninger. Vurderingsstyrelsen konkluderede, at grunden opfyldte betingelserne for at være et kolonihaveområde. Vurderingsstyrelsen fastslog derfor, at ejendommen ikke skulle have været vurderet som ejerbolig pr. 1. januar 2020, og ophævede 2020-vurderingen i sin helhed. Vurderingsstyrelsen har oplyst, at ændringen anvendes ved beregningen af ejendomsskatten for 2021, 2022 og 2023.
Det væsentlige resultat er, at den fejlagtige ejerboligvurdering ikke længere skal danne grundlag for beskatningen. Samtidig er ejendommen placeret på det rigtige vurderingsspor fremadrettet.
Nye regler for vurdering af kolonihaveområder
Sagen falder sammen med en væsentlig ændring af reglerne for grundværdiansættelse af kolonihaveområder. Lov nr. 615 af 30. juni 2026 ændrer reglerne for grundværdiansættelse af kolonihavegrunde. Tidligere skulle grundværdien fastsættes efter samme metode som for ejendomme til helårsbeboelse. Efter ændringen skal grundværdien for kolonihavegrunde i stedet tage udgangspunkt i to femtedele af grundværdien pr. m² for et standardiseret enfamiliehus med samme beliggenhed og standardgrundstørrelse.
Lovændringen bygger på en erkendelse af, at kolonihavegrunde ikke kan anvendes og udnyttes på samme måde som almindelige parcelhusgrunde. Kolonihaveområder er ofte præget af begrænsninger i blandt andet helårsbeboelse, udlejning, bebyggelse, udstykning og rådighed over den enkelte lod.
Hvad kan andre haveforeninger tage med fra sagen?
Sagen viser, at en ejendomsvurdering ikke bør vurderes alene ud fra størrelsen på beløbet. Det er mindst lige så vigtigt at undersøge, om ejendommen er kategoriseret korrekt, og om Vurderingsstyrelsen har haft det fulde grundlag for vurderingen. For haveforeninger kan det blandt andet være relevant at undersøge:
- om ejendommen ejes samlet af foreningen
- om medlemmerne har ejendomsret eller alene brugsret
- om havelodderne kan udstykkes eller matrikuleres særskilt
- om der gælder begrænsninger for beboelse, udlejning eller erhverv
- om servitutter og deklarationer begrænser anvendelsen
- om BBR-oplysningerne beskriver hele ejendommens karakter
- om ejendommen tidligere er vurderet efter et andet grundlag
Der er ikke nødvendigvis fejl i en vurdering, blot fordi den er høj. Men når vurderingskategori, registeroplysninger og ejendommens reelle juridiske karakter ikke stemmer overens, er der god grund til at reagere.
Andelsboligforeninger bør være opmærksomme på deklarationerne
Sagen er også relevant for andelsboligforeninger. Vurderingsstyrelsen udsender i øjeblikket deklarationsmeddelelser til en række andelsboligforeninger med grundlaget for den endelige grundskyld for 2021. Deklarationen er den foreløbige meddelelse om de oplysninger og beregninger, som Vurderingsstyrelsen forventer at anvende ved den endelige vurdering af jeres grundværdi pr. 1. marts 2021.
Det er et vigtigt tidspunkt at reagere. Hvis der er fejl i kategorisering, BBR-oplysninger, arealer, antal boligenheder, fællesarealer, plangrundlag eller servitutter, bør foreningen gøre indsigelse inden den frist, der fremgår af deklarationen. For andelsboligforeninger bør bestyrelse og administrator navnlig kontrollere:
- ejendommens kategori og anvendelse
- BBR-oplysninger, arealer og antal boligenheder
- erhvervsarealer og fællesarealer
- plangrundlag og byggemuligheder
- tinglyste servitutter og øvrige rådighedsbegrænsninger
- om den forventede vurdering bygger på et retvisende grundlag
Det er særligt vigtigt nu, fordi de kommende vurderinger kan få betydning i en længere periode. Efter de seneste meldinger forventes næste egentlige vurdering for andelsboligforeninger først i 2029. Det betyder, at 2023-vurderingen kommer til at danne grundlag for andelsboligforeningers grundskyld helt frem til 2029, hvor den eneste ændring i tallene er en matematisk fremskrivning og ikke en ny vurdering af den konkrete grund. Det gør det endnu vigtigere at få rettet eventuelle fejl i det grundlag, der deklareres og vurderes nu.
Læs mere i vores tidligere artikel: Endelige ejendomsvurderinger 2021 – guide til andelsboligforeninger. Læs også Vurderingsportalens vejledning om deklarationen og fristen for at gøre indsigelse.
Det kan gøre en afgørende forskel at reagere i tide
Ejendomsvurderinger kan være komplekse. Men sagen viser, at der kan være meget at hente ved at undersøge, om vurderingen bygger på de rigtige oplysninger og den rigtige juridiske kategori.
Foreninger bør derfor reagere, når en deklaration eller vurdering ikke afspejler ejendommens reelle forhold. Det gælder ikke mindst, hvor ejendommen har en særlig foreningsstruktur eller er underlagt servitutter, deklarationer og andre begrænsninger. Har jeres haveforening, andelsboligforening eller anden foreningsejet ejendom modtaget en vurdering eller deklaration, der virker forkert eller uforståeligt høj, hjælper ØENS Advokatfirma med at gennemgå vurderingen, datagrundlaget og mulighederne for at reagere.
Kontakt en specialist nu

FAQ – ejendomsvurdering, grundværdi og grundskyld
Hvad er en ejendomsvurdering?
En ejendomsvurdering er Vurderingsstyrelsens vurdering af en ejendoms værdi. Vurderingen kan omfatte ejendomsværdi og grundværdi, afhængigt af ejendomstypen og ejerforholdene.
Hvad er grundværdi?
Grundværdien er værdien af grunden i ubebygget stand. Ved vurderingen ses der blandt andet på ejendommens anvendelse, udnyttelsesmuligheder, beliggenhed og relevante begrænsninger.
Hvad er grundskyld?
Grundskyld er den ejendomsskat, der beregnes på baggrund af grundværdien. En forkert grundværdi kan derfor få væsentlig betydning for en forenings ejendomsskat.
Hvad er en deklaration fra Vurderingsstyrelsen?
En deklaration er en foreløbig meddelelse om de oplysninger og beregninger, som Vurderingsstyrelsen forventer at bruge ved den endelige ejendomsvurdering. Det er her, bestyrelsen eller administratoren bør kontrollere, om oplysningerne er korrekte, og være opmærksom på fristen for at reagere i tide.
Hvad betyder en forkert vurderingskategori?
En forkert vurderingskategori kan påvirke både vurderingsmetode, referenceejendomme, vurderingsår og grundskyld. Derfor bør man ikke alene fokusere på beløbets størrelse, men også på, om ejendommen er placeret i den korrekte kategori.
Hvad skal en haveforening være særligt opmærksom på?
Haveforeninger bør især se på kollektivt ejerskab, medlemsrettigheder, udstykning, brugsbegrænsninger, sæsonbeboelse, udlejning, servitutter og tidligere vurderinger. Disse forhold kan have betydning for, om ejendommen skal behandles som et kolonihaveområde.
Hvad skal en andelsboligforening kontrollere i en deklaration?
Andelsboligforeninger bør kontrollere BBR-oplysninger, boligarealer, erhvervsarealer, fællesarealer, plangrundlag og servitutter. Det er også vigtigt at holde fristen for indsigelse for øje. Det er nemlig væsentligt lettere at få rettet fejl på deklarationsstadiet end efter, at Vurderingsstyrelsen har fremsendt den endelige vurdering.
Hvornår bør bestyrelsen eller administratoren reagere?
Bestyrelsen eller administratoren bør reagere straks ved modtagelse af en deklaration eller vurdering, hvis der er grund til at mistænke, at oplysningerne ikke stemmer overens med ejendommens reelle forhold, eller at vigtige oplysninger om ejendommen – fx servitutter – er udeladt. Servitutter fremgår ikke af BBR-meddelelsen, men kan findes på tinglysning.dk. En tidlig gennemgang kan begrænse risikoen for en fejlagtig vurdering, grundskyld og efterfølgende klagesag.
Seneste nyt
SE ALLE NYHEDER